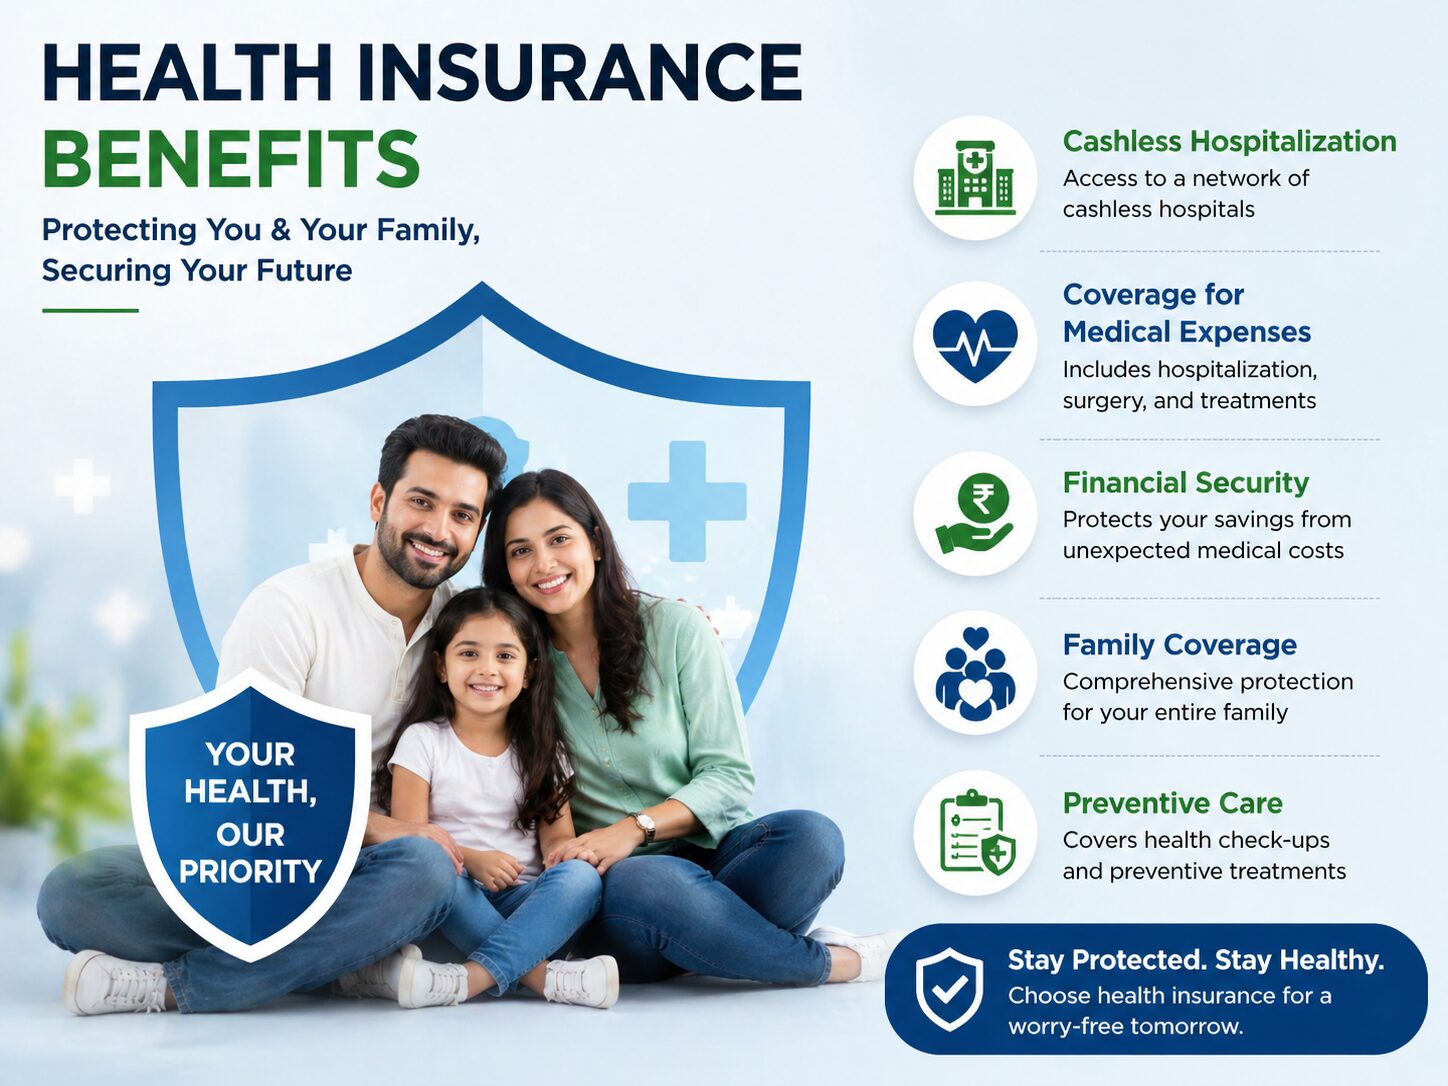
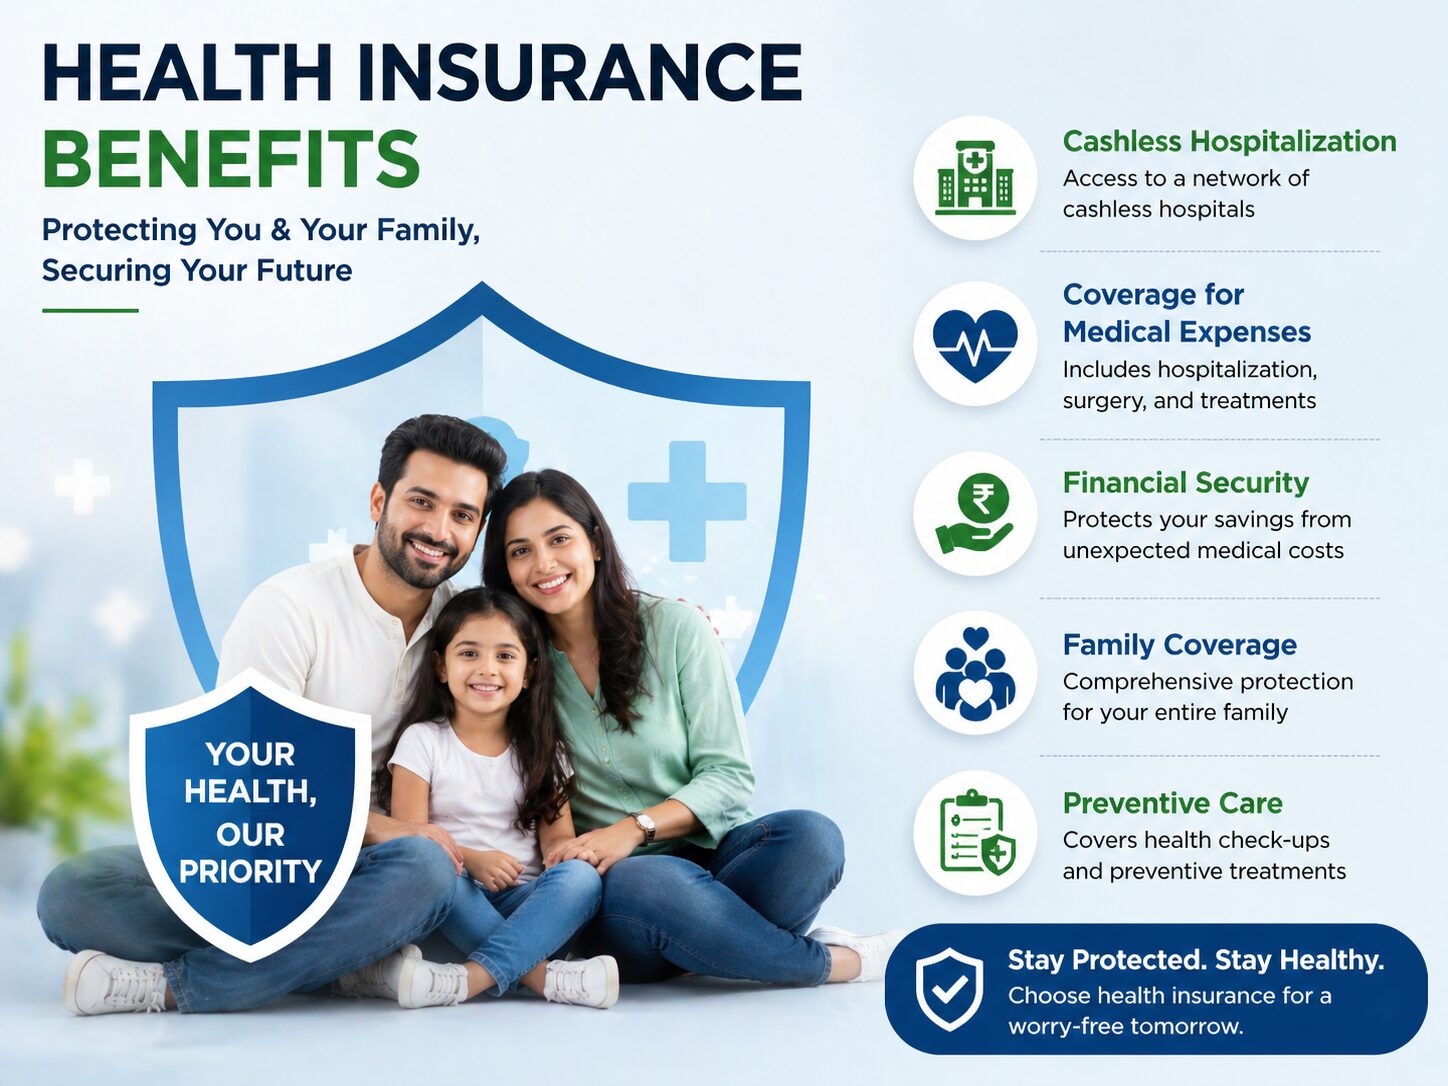
Protect your health, savings, and loved ones with the power of health insurance.
Share
Health Insurance: 2019లో హైదరాబాద్లో ఒక మధ్యతరగతి కుటుంబానికి చెందిన రమేష్కు అకస్మాత్తుగా గుండె నొప్పి వచ్చింది. హాస్పిటల్కి వెళ్ళగా అయిన ఖర్చు రూ. 4.5 లక్షలు. హెల్త్ ఇన్సూరెన్స్ లేకపోవడంతో ఆ కుటుంబం పొలం అమ్మాల్సి వచ్చింది. ఒక్క వైద్య అత్యవసర పరిస్థితి వల్ల వారి జీవితం తలకిందులైంది.
ఈ కథ మనలో చాలా మందికి పరిచయమే. కానీ ఒక్క హెల్త్ ఇన్సూరెన్స్ పాలసీ ఉంటే ఆ కష్టం రాకపోయేది. అందుకే ఈ రోజు మనం అన్ని వయసుల వారికి హెల్త్ ఇన్సూరెన్స్ గురించి పూర్తిగా అర్థం చేసుకుందాం.
హెల్త్ ఇన్సూరెన్స్ అంటే ఏమిటి?
హెల్త్ ఇన్సూరెన్స్ అనేది మీరు ప్రతి సంవత్సరం కొంత ప్రీమియం చెల్లించడం ద్వారా, అనారోగ్యం లేదా ప్రమాదం జరిగినప్పుడు చికిత్స ఖర్చులను ఇన్సూరెన్స్ కంపెనీ భరించే ఒప్పందం.
సులభంగా చెప్పాలంటే — మీరు ఆరోగ్యంగా ఉన్నప్పుడు కొంచెం డబ్బు దాచుకుంటారు, అనారోగ్యం వచ్చినప్పుడు ఆ డబ్బు మీకు పెద్ద మొత్తంలో తిరిగి వస్తుంది. ఇది ఒక ఆర్థిక భద్రత వలయం.
భారతదేశంలో హెల్త్ కేర్ ఖర్చులు — అసలు వాస్తవం (Health Insurance)
భారతదేశంలో Out-of-Pocket వైద్య ఖర్చులు ప్రపంచంలోనే అత్యధికంగా ఉంటాయి. ప్రతి సంవత్సరం కోట్లాది కుటుంబాలు వైద్య ఖర్చుల వల్ల పేదరికంలోకి నెట్టబడుతున్నాయి.
కొన్ని ముఖ్యమైన గణాంకాలు:
🏥 సాధారణ హాస్పిటల్ అడ్మిషన్ ఖర్చు: రూ. 50,000 – 2 లక్షలు
❤️ గుండె శస్త్రచికిత్స: రూ. 3 – 7 లక్షలు
🧠 క్యాన్సర్ చికిత్స (సంవత్సరానికి): రూ. 5 – 20 లక్షలు
🦴 మోకాలు మార్పిడి: రూ. 1.5 – 3 లక్షలు
ఇంత ఖర్చు ఒక్కసారిగా భరించడం సాధారణ కుటుంబానికి చాలా కష్టం. అందుకే హెల్త్ ఇన్సూరెన్స్ ఒక్కటే మిమ్మల్ని కాపాడగలదు.
అన్ని వయసుల వారికి హెల్త్ ఇన్సూరెన్స్ ఎందుకు అవసరం?
1. పిల్లలకు (0–18 సంవత్సరాలు)
పిల్లలకు అనారోగ్యం తరచుగా వస్తుంది — జ్వరాలు, అలెర్జీలు, మైనర్ ప్రమాదాలు. చిన్నతనంలో ఇన్సూరెన్స్ తీసుకుంటే:
ప్రీమియం చాలా తక్కువగా ఉంటుంది
Pre-existing conditions coverage సులభంగా దొరుకుతుంది
వ్యాక్సినేషన్ మరియు రెగ్యులర్ చెకప్స్ కవర్ అవుతాయి
చాలా పాలసీలు నవజాత శిశువులను (newborn babies) కూడా కవర్ చేస్తాయి. పిల్లల ఆరోగ్య భద్రతపై ఇప్పుడే శ్రద్ధ పెట్టడం తల్లిదండ్రుల బాధ్యత.
2. యువకులకు (19–35 సంవత్సరాలు)
“నాకేం అవుతుందిలే” అని అనుకోవడం అత్యంత సాధారణ తప్పు. కానీ యాక్సిడెంట్లు, మానసిక ఒత్తిడి వల్ల అనారోగ్యాలు, లైఫ్స్టైల్ వ్యాధులు ఇప్పుడు 25 సంవత్సరాల వయసులోనే వస్తున్నాయి.
యువకులకు హెల్త్ ఇన్సూరెన్స్ ప్రయోజనాలు:
అత్యంత తక్కువ ప్రీమియం — ఒక్క రూ.500–800/నెలకే మంచి కవరేజ్
Sports injuries, accidents కవర్ అవుతాయి
Tax benefit — Section 80D కింద రూ. 25,000 వరకు పన్ను మినహాయింపు
Mental health coverage కొన్ని ప్లాన్లలో దొరుకుతుంది
3. మధ్య వయస్కులకు (36–55 సంవత్సరాలు)-(Health Insurance)
ఈ వయసులో డయాబెటిస్, బ్లడ్ ప్రెషర్, థైరాయిడ్ లాంటి వ్యాధులు మొదలవుతాయి. ఆఫీస్ ఒత్తిడి, పిల్లల చదువులు, ఇంటి అప్పులు — ఇప్పుడు హెల్త్ క్రైసిస్ వస్తే కుటుంబం తీవ్రంగా నష్టపోతుంది.
వృద్ధాప్యంలో వైద్య ఖర్చులు అత్యధికంగా ఉంటాయి. కానీ చాలా కంపెనీలు 65–70 సంవత్సరాల వరకు నూతన పాలసీలు ఇస్తున్నాయి.
వృద్ధులకు హెల్త్ ఇన్సూరెన్స్ తీసుకునేటప్పుడు గమనించాల్సిన విషయాలు:
Co-payment clause (మీరు కూడా కొంత భరించాల్సి ఉంటుంది)
Pre-existing disease waiting period
Room rent limits జాగ్రత్తగా చదవండి
Network hospitals మీ ఊరిలో ఉన్నాయో లేదో చెక్ చేయండి
హెల్త్ ఇన్సూరెన్స్ రకాలు — మీకు ఏది సరైనది?-(Health Insurance)
ఇండివిడ్యువల్ హెల్త్ ప్లాన్
ఒక్క వ్యక్తికి మాత్రమే. ప్రీమియం తక్కువ, కవరేజ్ పర్సనలైజ్డ్. ఒంటరిగా ఉండే వ్యక్తులకు, యువకులకు ఇది బెస్ట్.
ఫ్యామిలీ ఫ్లోటర్ ప్లాన్
మొత్తం కుటుంబానికి ఒకే పాలసీ. ఉదాహరణకు రూ. 10 లక్షల sum insured — కుటుంబంలో ఎవరికైనా అనారోగ్యం వస్తే ఆ మొత్తం వాడుకోవచ్చు. చాలా ఆర్థికంగా ఉంటుంది.
సీనియర్ సిటిజన్ ప్లాన్
60+ వయసు వారికి ప్రత్యేకంగా రూపొందించిన పాలసీలు. Star Health, National Insurance వంటి కంపెనీలు మంచి సీనియర్ ప్లాన్లు అందిస్తున్నాయి.
క్రిటికల్ ఇల్నెస్ ప్లాన్
క్యాన్సర్, గుండె జబ్బు, స్ట్రోక్ లాంటి తీవ్రమైన వ్యాధులకు ప్రత్యేకంగా Lump sum amount ఇచ్చే పాలసీ. Regular health plan తో పాటు ఇది కూడా తీసుకోవడం మంచిది.
గ్రూప్ హెల్త్ ఇన్సూరెన్స్
కంపెనీ ఉద్యోగులకు employer అందించే ప్లాన్. ఉచితంగా లేదా తక్కువ ధరకు దొరుకుతుంది. కానీ ఉద్యోగం మారితే కవరేజ్ ఆగిపోతుంది — కాబట్టి వేర్పుగా ఒక పర్సనల్ ప్లాన్ తప్పనిసరి.
మంచి హెల్త్ ఇన్సూరెన్స్ ప్లాన్ ఎంచుకోవడానికి 7 టిప్స్
1. Sum Insured తగినంతగా ఉండాలి టైర్-2 నగరాల్లో కనీసం రూ. 5 లక్షలు, హైదరాబాద్ వంటి నగరాల్లో రూ. 10–15 లక్షలు తీసుకోండి.
2. Network Hospitals చెక్ చేయండి మీకు దగ్గరలో మంచి హాస్పిటల్స్ ఉన్నాయో లేదో నిర్ధారించుకోండి. Cashless treatment కోసం network hospital అవసరం.
3. Waiting Period అర్థం చేసుకోండి Pre-existing diseases కోసం సాధారణంగా 2–4 సంవత్సరాల waiting period ఉంటుంది. వీలైనంత త్వరగా పాలసీ తీసుకోవడం మంచిది.
4. Sub-limits తెలుసుకోండి Room rent, ICU charges, specific diseases కోసం లిమిట్లు ఉన్నాయో లేదో చదవండి.
5. Co-payment మరియు Deductible మీరు స్వయంగా కొంత భరించాల్సి ఉంటే ముందే తెలుసుకోండి.
6. Claim Settlement Ratio చూడండి 95%+ CSR ఉన్న కంపెనీలు ఎంచుకోండి. IRDAI వెబ్సైట్లో ఈ డేటా దొరుకుతుంది.
7. No-claim Bonus (NCB) ఉపయోగించుకోండి క్లెయిమ్ చేయని సంవత్సరాలకు 5–50% వరకు sum insured పెరుగుతుంది — ఇది చాలా విలువైన ఫీచర్.
తెలంగాణ & ఆంధ్రప్రదేశ్ వాసులకు ప్రభుత్వ హెల్త్ స్కీమ్స్
ఆరోగ్యశ్రీ (Telangana & AP)-(Health Insurance)
తెలంగాణ మరియు ఆంధ్రప్రదేశ్ ప్రభుత్వాల ఫ్లాగ్షిప్ స్కీమ్. BPL కుటుంబాలకు రూ. 5 లక్షల వరకు ఉచిత చికిత్స.
2,000+ వ్యాధులకు కవరేజ్
400+ ఎంపానెల్ చేయబడిన హాస్పిటల్స్
ఆర్థికంగా వెనకబడిన కుటుంబాలకు వరప్రసాదం
PM-JAY (ఆయుష్మాన్ భారత్)
కేంద్ర ప్రభుత్వ పథకం. రూ. 5 లక్షల కవరేజ్ ఉచితంగా దేశవ్యాప్తంగా ఏ empanelled hospital లోనైనా వాడుకోవచ్చు.
ఈఎస్ఐ (ESI) స్కీమ్
వేతన ఉద్యోగులకు (రూ. 21,000 వరకు జీతం) ఉచిత హెల్త్కేర్ అందించే సామాజిక భద్రతా పథకం.
హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్ చేయడం ఎలా?
Cashless Claim Process:
నెట్వర్క్ హాస్పిటల్లో అడ్మిట్ అవ్వండి
Insurance card మరియు ID proof చూపించండి
Pre-authorization form నింపండి
హాస్పిటల్ TPA (Third Party Administrator) కి సమాచారం ఇస్తుంది
అప్రూవల్ వచ్చిన తర్వాత చికిత్స మొదలవుతుంది
డిశ్చార్జ్ సమయంలో మీరు డబ్బు చెల్లించాల్సిన అవసరం లేదు
Reimbursement Claim Process:
ఏ హాస్పిటల్లోనైనా చికిత్స తీసుకోండి
అన్ని బిల్లులు, రిపోర్ట్లు సేకరించండి
30 రోజుల లోపు ఇన్సూరెన్స్ కంపెనీకి submit చేయండి
వెరిఫికేషన్ తర్వాత మీ account లో డబ్బు జమ అవుతుంది
2025లో బెస్ట్ హెల్త్ ఇన్సూరెన్స్ కంపెనీలు (భారతదేశం)
❌ రెన్యువల్ miss చేయడం — continuity benefits పోతాయి
❌ Group insurance మాత్రమే నమ్ముకోవడం
FAQ — తరచుగా అడిగే ప్రశ్నలు-(Health Insurance)
ప్రశ్న 1: హెల్త్ ఇన్సూరెన్స్ తీసుకోవడానికి గరిష్ట వయసు ఎంత? చాలా కంపెనీలు 65–70 సంవత్సరాల వరకు నూతన పాలసీలు ఇస్తాయి. కానీ వృద్ధాప్యంలో ప్రీమియం చాలా ఎక్కువగా ఉంటుంది. కాబట్టి 30–40 వయసులోనే తీసుకోవడం మంచిది.
ప్రశ్న 2: ఇప్పటికే ఆరోగ్య సమస్యలు ఉంటే ఇన్సూరెన్స్ దొరుకుతుందా? అవుతుంది, కానీ Pre-existing conditions కి 2–4 సంవత్సరాల వెయిటింగ్ పీరియడ్ ఉంటుంది. డయాబెటిస్, BP వంటి వాటికి ప్రత్యేక plans కూడా ఉన్నాయి.
ప్రశ్న 3: ఫ్యామిలీ ఫ్లోటర్ మంచిదా, ఇండివిడ్యువల్ మంచిదా?యువ కుటుంబాలకు ఫ్యామిలీ ఫ్లోటర్ ఆర్థికంగా మంచిది. కుటుంబంలో వృద్ధులు ఉంటే వారికి వేరే ఇండివిడ్యువల్ ప్లాన్ తీసుకోవడం నయం.
ప్రశ్న 4: ప్రీమియం ఎంత ఉంటుంది? వయసు, sum insured, health conditions బట్టి మారుతుంది. 30 సంవత్సరాల వ్యక్తికి రూ. 5 లక్షల కవరేజ్కి నెలకు రూ. 500–800 పడుతుంది.
ప్రశ్న 5: ఆరోగ్యశ్రీ ఉంటే ప్రత్యేకంగా ఇన్సూరెన్స్ అవసరమా? ఆరోగ్యశ్రీ BPL కార్డ్ హోల్డర్లకు మాత్రమే వర్తిస్తుంది. అర్హత ఉంటే ఆరోగ్యశ్రీ వాడుకోవచ్చు. అదనంగా private insurance కూడా ఉంటే మరింత భద్రత.
ప్రశ్న 6: Online లో ఇన్సూరెన్స్ తీసుకోవడం సురక్షితమా? అవును! Policybazaar, Coverfox, Digit వంటి trusted platforms ద్వారా online తీసుకోవచ్చు. IRDAI registered companies మాత్రమే ఎంచుకోండి.
ప్రశ్న 7: Mental health కి కూడా కవరేజ్ దొరుకుతుందా? 2018 తర్వాత IRDAI నిబంధనల ప్రకారం mental illness కూడా కవర్ అవ్వాలి. కానీ అన్ని కంపెనీలూ సరిగ్గా implement చేయడం లేదు — policy document లో confirm చేయండి.
ముగింపు — ఇప్పుడే నిర్ణయం తీసుకోండి(Health Insurance)
హెల్త్ ఇన్సూరెన్స్ ఒక ఖర్చు కాదు — అది ఒక పెట్టుబడి. మీ కుటుంబం, మీ భవిష్యత్తు, మీ సంపద అన్నీ సురక్షితంగా ఉండాలంటే ఒక్క పని చేయండి — ఈ రోజే ఒక మంచి హెల్త్ ఇన్సూరెన్స్ ప్లాన్ తీసుకోండి.
రమేష్ లాంటి పరిస్థితి మీకు రాకూడదంటే, ఆరోగ్యంగా ఉన్నప్పుడే సన్నద్ధం అవ్వండి. వయసు, ఆదాయం, కుటుంబ అవసరాలను బట్టి సరైన ప్లాన్ ఎంచుకోండి.
మీ ఆరోగ్యం మీ చేతిలో ఉంది — మీ భద్రత మీరే నిర్ణయించుకోండి.
 Datla VamsikrishnaUpdated 6 months Ago1 Mins read
 Datla VamsikrishnaUpdated 6 months Ago1 Mins read



Leave a comment